Panamá mantiene una de las economías más dinámicas de América Latina, pero ese crecimiento no llega al mercado crediticio local. Un informe de Moody's Ratings difundido el 7 de noviembre de 2026 advierte una desconexión creciente entre el avance de la economía y la evolución de la cartera de préstamos de la banca.
En el primer semestre de 2026, el crédito nominal creció apenas 1,3% interanual y, ajustado por inflación, se contrajo cerca del 1%. Es el resultado más débil desde la pandemia, según el análisis recogido por
Panamá tiene el menor crecimiento del crédito bancario en la región
Moody's explica que las actividades que hoy lideran el crecimiento panameño, como logística, transporte, servicios empresariales e infraestructura, generan menos demanda de financiamiento de hogares y pequeñas empresas que los sectores tradicionales de consumo y construcción. Es decir, el modelo económico cambió, y la banca aún no encuentra cómo monetizarlo.
El contraste es notable: mientras el producto interno avanza a buen ritmo, los préstamos se estancan.
Los bancos miran hacia afuera
La respuesta de las entidades ha sido buscar crecimiento fuera del país. La cartera dirigida a clientes no residentes creció 6,6% interanual hasta septiembre de 2026 y ya representa cerca del 30% del total de préstamos del sistema, frente al 21% registrado en 2019.
Ese giro confirma la posición de Panamá como centro financiero regional, un activo estratégico para un país cuyo negocio central es la intermediación con el mundo. Pero Moody's advierte que la expansión internacional trae mayor exposición a riesgos económicos y regulatorios en múltiples jurisdicciones, lo que exige estándares altos de gestión y supervisión.
Construcción e hipotecas frenan el mercado doméstico
El crédito a la construcción cayó 4% interanual a septiembre de 2026. El informe atribuye la caída al exceso de inventario inmobiliario acumulado en los últimos años y a la menor disposición de los desarrolladores a iniciar nuevos proyectos.
La cartera hipotecaria también perdió fuerza. Moody's señala que los cambios introducidos desde 2023 en los programas de interés preferencial generaron incertidumbre y frenaron el ritmo de aprobación de nuevos préstamos de vivienda. Para un mercado inmobiliario que ha sido motor de inversión extranjera y de residentes internacionales, la señal es clara: sin reglas estables, el financiamiento no fluye.
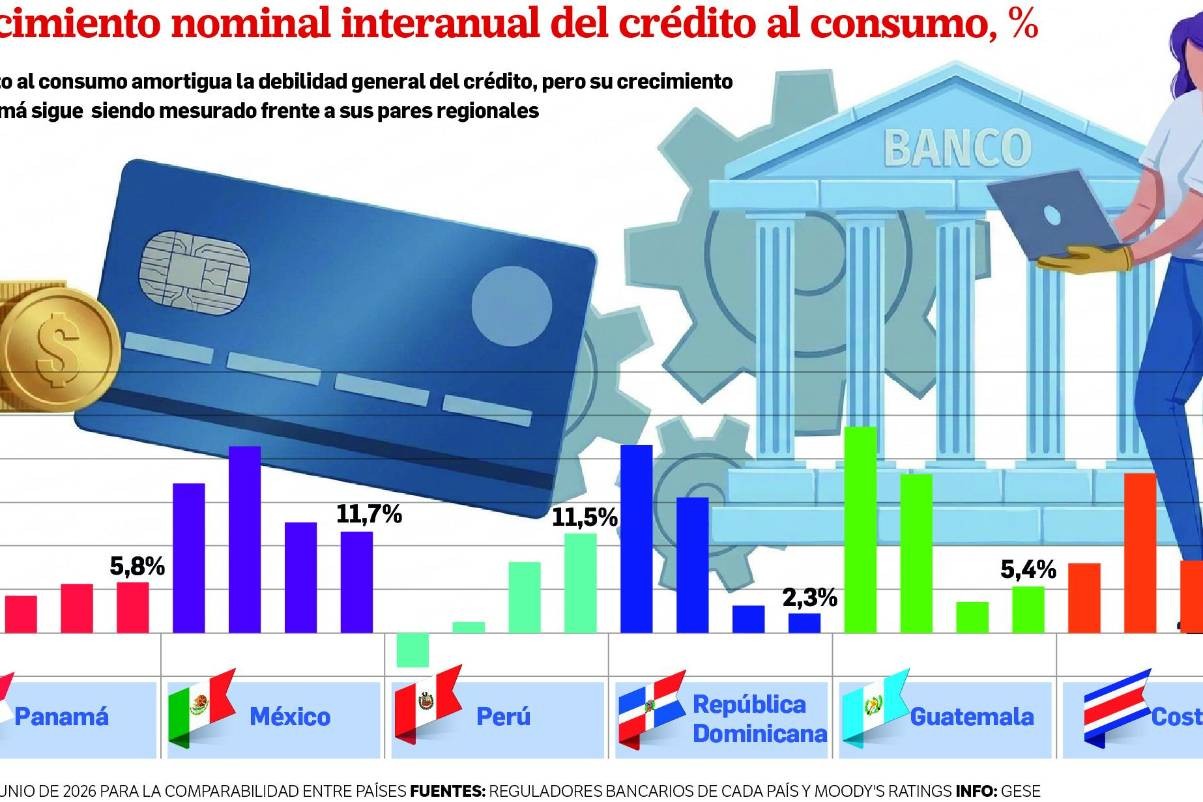
El único segmento doméstico con dinamismo es el consumo. Préstamos personales, tarjetas de crédito y financiamiento vehicular impulsaron un crecimiento cercano al 5% interanual hasta septiembre de 2026, aunque Moody's lo califica de moderado frente a otros mercados de la región, por el alto nivel de bancarización del país y la concentración del sector en pocas entidades grandes.
Menos mora, pero riesgos heredados
Hay datos positivos. Los préstamos con más de 90 días de mora representaban el 2,2% de la cartera bruta a septiembre de 2026, una mejora frente al 2,9% de 2023, reflejo de la recuperación económica y de mejores estrategias de administración de riesgo.
Persisten, sin embargo, exposiciones heredadas en el sector construcción y una dependencia significativa de garantías respaldadas por bienes raíces. Además, la entrada en vigor gradual de mayores requerimientos de capital hasta 2027 incentivará políticas de otorgamiento más conservadoras y selectivas.
¿Qué sigue para la banca panameña?
Para la calificadora, el reto central será equilibrar dos frentes: aprovechar la expansión regional y preservar la solidez histórica del centro bancario panameño. El crecimiento del financiamiento local seguirá enfrentando limitaciones estructurales en el corto y mediano plazo, mientras la economía avanza más rápido que el crédito doméstico.
¿Cuánto creció el crédito bancario en Panamá en 2026?
Según Moody's Ratings, el crédito nominal creció 1,3% interanual en el primer semestre de 2026 y, ajustado por inflación, se contrajo cerca del 1%, su peor registro desde la pandemia.
¿Por qué la banca panameña presta más a clientes extranjeros?
Los préstamos a no residentes crecen 6,6% interanual y ya representan cerca del 30% de la cartera, porque los sectores que impulsan la economía actual demandan menos financiamiento local y los bancos buscan mejores márgenes en la región.
¿Qué sectores frenan el crédito en Panamá?
La construcción cayó 4% interanual por exceso de inventario inmobiliario, y las hipotecas desaceleraron por la incertidumbre generada desde 2023 por los cambios en los programas de interés preferencial.